
トランプ政権は2029年終了 韓国の半導体黒字と日本の貿易赤字から考える物流の未来
トランプ政権は2029年に終了!その後、世界経済と日本の物流はどう変わるのか?
韓国は半導体で巨額の貿易黒字、日本は海外生産と貿易赤字、アメリカは物価高――最新統計から考える2029年以降の世界経済
はじめに|世界経済は新たな転換期を迎えている
アメリカでは物価高が国民生活に影響し、韓国ではAI(人工知能)向け半導体の輸出が急拡大。一方、日本では輸出額が増えているにもかかわらず、貿易赤字が続いています。
2026年秋の経済統計を比較すると、3か国の産業構造の違いが鮮明になっています。
アメリカは国内産業の保護と物価高への対応、韓国は半導体を中心とした輸出拡大、日本は海外生産と海外投資からの所得が重要な経済課題となっています。
そして、もう一つ注目したいのが、トランプ大統領の任期終了です。
現在のトランプ政権は、2029年1月20日に任期を終える予定です。
しかし、トランプ政権が終了すれば、世界経済は以前の自由貿易を重視する方向に戻るのでしょうか。
それとも、米中間の技術競争、半導体産業への投資、海外生産の拡大など、現在進んでいる変化は続くのでしょうか。
今回は、アメリカ、韓国、日本の公表統計を基に、2029年以降の世界経済と、日本の製造業・物流業界の未来を考えます。
1.トランプ大統領の任期は2029年1月20日に終了する
トランプ大統領は2025年1月20日に第47代アメリカ大統領として就任しました。
現在の任期は2029年1月20日正午、日本時間では同月21日午前2時に終了します。
次の大統領選挙は2028年11月7日に予定されています。
トランプ氏は2017年から2021年までの第1期と、2025年からの第2期を経験しています。
アメリカ合衆国憲法修正第22条では、同一人物が大統領選挙で3度当選することを認めていません。
したがって、現行の憲法制度を前提とすれば、2029年に現在のトランプ政権は任期を終えます。
ただし、重要なのは、政権が終了することと、現在の経済政策がすべて終了することは同じではないという点です。
現在の関税制度、対中輸出規制、国内製造業への投資促進、エネルギー政策などがどこまで継続されるかは、次の政権や議会の判断によって変わります。
また、企業がすでに進めている工場建設や生産拠点の再編は、数年から数十年を見据えた投資です。
政治が変わっても、産業構造が一夜にして元へ戻るわけではありません。
2.アメリカ国民は物価高に不満――関税政策と生活費の問題
アメリカ労働統計局が2026年10月14日に発表した9月の消費者物価指数(CPI)は、前年同月比3.7%上昇しました。
特にエネルギー価格の上昇が目立っています。
ガソリン価格指数は、季節調整後の前月比で9.1%上昇し、前年同月比では34.2%上昇しました。
こうした物価上昇は、家計の購買力に影響します。
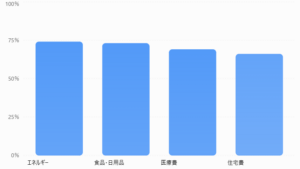
米国の調査機関Pew Research Centerが2026年9月28日~10月4日に実施した世論調査では、生活費に対する強い懸念が示されています。
| 非常に心配している経済問題 | 米国成人の回答割合 |
|---|---|
| ガソリン・エネルギー価格 | 74% |
| 食品・日用品の価格 | 73% |
| 医療費 | 69% |
| 住宅費 | 66% |
この調査は米国成人5,062人を対象としています。各項目は個別に質問されているため、割合の合計が100%になるものではありません。
さらに、ミシガン大学が公表した2026年10月の消費者心理指数は48.0と、低い水準にあります。
国民の多くが生活費や経済の先行きに不安を感じていることが分かります。
国内製造業の保護と物価高の難しい関係
トランプ政権は、関税を利用してアメリカ国内の産業を保護し、企業の国内投資を促す政策を進めてきました。
関税によって輸入品の価格競争力が低下すれば、アメリカ国内の製造業に有利になる場合があります。
しかし、アメリカの企業や消費者は、海外から大量の完成品や部品、原材料を購入しています。
輸入品に関税が課されることで企業の調達コストが増え、その一部が商品価格に転嫁されれば、消費者の負担が増加する可能性があります。
一方、国内製造業への投資が雇用や生産能力の拡大につながる可能性もあります。
つまり、関税には国内産業を保護する側面と、輸入コストを押し上げる側面があります。
もちろん、アメリカの物価高は関税だけで説明できるものではありません。
原油価格、住宅費、金利、賃金、物流費など、複数の要因が関係しています。
2029年以降のアメリカも、国内産業の競争力を強化しながら、国民の生活費負担をどのように軽減するかという課題に向き合うことになります。
3.韓国は半導体輸出で425億ドルの貿易黒字!
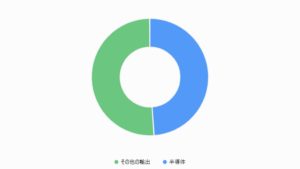
韓国では、世界的なAI関連需要の拡大によって、半導体輸出が大きく伸びています。
韓国産業通商部が2026年11月1日に発表した10月の輸出入統計では、次の結果となりました。
| 2026年10月の韓国貿易 | 金額・増減率 |
|---|---|
| 輸出総額 | 約1,153億ドル |
| 輸出の前年同月比 | 93.7%増 |
| 輸入総額 | 約728億ドル |
| 輸入の前年同月比 | 36.0%増 |
| 貿易収支 | 425億ドルの黒字 |
| 半導体輸出額 | 約564億ドル |
| 半導体輸出の前年同月比 | 約259%増 |
注目したいのは、輸出総額の約49%を半導体が占めていることです。
サムスン電子やSKハイニックスなどの半導体メーカーを持つ韓国では、AIデータセンター向けメモリー半導体などの需要が輸出を支えています。
世界的なAI投資の拡大が、韓国の輸出額と貿易黒字に結び付いているのです。
なお、2026年10月の輸出増加率には、前年との営業日数の違いも影響しています。
営業日数を調整した1日平均輸出額の前年同月比は、約76%増でした。
単純な前年同月比93.7%増と比較すると伸び率は小さくなりますが、それでも高い輸出の伸びを示しています。
半導体への集中は、将来のリスクにもなる
現在の韓国の輸出拡大は、AI関連投資の好調に支えられています。
しかし、半導体は設備投資や製品価格の変動を受けやすい産業です。
仮に世界のAIデータセンター投資が減速した場合、半導体の需要や価格が調整され、韓国の輸出収益に影響する可能性があります。
また、アメリカの対中輸出規制や半導体政策が変化すれば、韓国企業の設備投資や生産拠点の選択にも影響するでしょう。
韓国の強みは世界市場で競争できる半導体産業ですが、同時に特定産業への集中による影響も考える必要があります。
4.日本は輸出が増えても約2兆8,471億円の貿易赤字
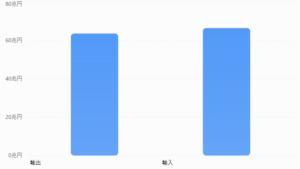
一方、日本の状況は韓国と異なります。
財務省が2026年10月29日に公表した2026年度上半期(4~9月)の貿易統計の確速値では、次の結果となりました。
| 日本の2026年度上半期 | 金額・増減率 |
|---|---|
| 輸出額 | 約63兆4,386億円 |
| 輸出の前年同期比 | 18.3%増 |
| 輸入額 | 約66兆2,856億円 |
| 輸入の前年同期比 | 20.5%増 |
| 貿易収支 | 約2兆8,471億円の赤字 |
日本の輸出額は増加しています。
特に半導体関連分野では、2026年度上半期の輸出額が前年同期と比較して大きく伸びています。
半導体等製造装置は26.5%増、半導体等電子部品は50.8%増となりました。
世界的なAI関連投資の拡大は、日本の産業にも影響を与えています。
しかし、輸入額の増加が輸出額の増加を上回り、貿易収支は赤字となりました。
日本の貿易赤字に大きく影響するエネルギー価格
2026年度上半期の貿易統計では、原油の輸入に特徴的な変化が見られました。
原油の輸入数量は前年同期比21.2%減少しましたが、輸入金額は26.3%増加しています。
つまり、日本が輸入する原油の量は減っているのに、価格上昇によって支払額が増えているのです。
エネルギー資源の多くを輸入に頼る日本にとって、原油価格の上昇は貿易収支だけでなく、国内の製造業や運送業のコストにも影響します。
ただし、日本の貿易赤字の原因を海外生産だけに求めることは正確ではありません。
今回の赤字には、エネルギー価格など輸入単価の上昇が大きく影響しています。
一方、海外生産の拡大は、日本の輸出構造や国内の工場・物流需要を考えるうえで重要な長期的変化です。
この2つは分けて考える必要があります。
5.日本企業は海外で稼ぐ時代へ――国内生産と輸送量はどうなる?
日本の自動車メーカー、電機メーカー、機械メーカーなどは、世界各地に生産拠点を設けています。
海外の消費市場に近い場所で生産すれば、輸送コストや関税負担の軽減、納期短縮、現地需要への対応などが期待できます。
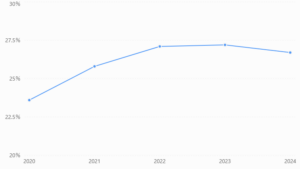
経済産業省が2026年5月29日に公表した「第55回海外事業活動基本調査」によると、2024年度の製造業の海外生産比率は、国内全法人ベースで26.7%でした。
輸送機械では46.6%となっています。
なお、この海外生産比率は国内外の製造業法人の売上高を基に算出したものであり、生産個数や貨物重量の割合ではありません。
また、製造業全体の比率は前年度の27.2%から0.5ポイント低下しています。
海外生産が毎年増えているという意味ではありませんが、日本企業の生産活動において海外拠点が大きな役割を担っていることは分かります。
海外で売上が増えても、国内の荷物が同じように増えるとは限らない
例えば、日本の自動車メーカーがアメリカの工場で自動車を生産し、現地で販売した場合、その完成車は日本からの輸出には計上されません。
海外工場で事業が拡大すれば、日本企業の収益を支える可能性があります。
一方で、完成車を日本国内で生産した場合と比較すると、国内の工場から港湾までの完成車輸送など、国内物流の発生場所や規模は異なります。
もちろん、海外工場へ日本から部品や製造装置を輸出することで、新たな物流需要が生まれる場合もあります。
つまり、海外生産の拡大によって国内物流が一律に減るわけではありません。
重要なのは、日本企業の売上高だけでなく、実際にどの国で製造し、どの地域から製品や部品を出荷しているかという点です。
国内の運送業界では、企業の海外売上が増えても、日本国内のトラック輸送量が同じ割合で増えるとは限らないことを理解する必要があります。
6.日本は貿易赤字でも、海外から大きな投資所得を得ている
日本経済を考えるうえで、もう一つ重要なのが「第一次所得収支」です。
財務省が2026年10月8日に発表した国際収支統計では、2026年8月の日本の収支は次のようになりました。
| 2026年8月の国際収支 | 金額 |
|---|---|
| 貿易収支 | 6,877億円の赤字 |
| 第一次所得収支 | 5兆1,332億円の黒字 |
| 経常収支 | 4兆620億円の黒字 |
第一次所得収支には、海外子会社からの配当や直接投資収益、海外の株式・債券などから生じる配当金や利子などが含まれます。
これらの受取と支払の差額が、日本の経常収支を支えています。
日本は、国内で製造した商品を海外へ輸出するだけでなく、海外に投資した資産や事業からも所得を得る経済構造を持っています。
ただし、ここで注意したいことがあります。
第一次所得収支の黒字額すべてが、日本国内に現金として戻っているわけではありません。
例えば、海外子会社が利益を現地で内部留保した場合も、国際収支統計では一定の条件の下で「再投資収益」として計上されます。
つまり、統計上は日本に帰属する所得であっても、現金が国内へ送金されていない場合があります。
また、海外で得た所得が、そのまま国内の設備投資や国民の賃金増加につながるわけでもありません。
ここに、今後の日本経済にとって重要な課題があります。
日本企業が海外で稼ぐ力を維持しながら、国内の設備投資、研究開発、雇用、生産性向上へどのように結び付けていくかということです。
海外での利益拡大と国内経済の成長を両立させることが、これからの日本に求められます。
7.韓国と日本の半導体産業は何が違うのか?
韓国の貿易黒字と日本の貿易赤字を比較すると、韓国だけが半導体分野で成長しているように見えるかもしれません。
しかし、実際には両国の産業には異なる強みがあります。
韓国は、メモリー半導体などの大量生産と輸出に強みがあります。
一方、日本は半導体製造装置、素材、電子部品、精密機器などの分野に強みを持っています。
世界のAIデータセンター投資が拡大すると、韓国で生産される半導体だけでなく、日本の半導体製造装置や関連部品への需要も生まれます。
つまり、世界的なAI投資は韓国と日本の双方に産業需要を生み出しているのです。
ただし、物流の視点では重要な違いがあります。
半導体や電子部品は、輸出金額が大きくても、貨物重量や容積が相対的に小さい製品があります。
そのため、輸出額が50%増加したとしても、国内のトラック輸送台数が50%増えるとは限りません。
今後、日本の物流需要を分析する際には、輸出額だけでなく、出荷重量、容積、輸送距離、輸送頻度などを確認する必要があります。
8.2029年以降、世界経済はどのように変わるのか?
トランプ政権が2029年に終了した後の世界経済を考えるうえでは、複数のシナリオが想定されます。
シナリオ① アメリカが関税を緩和する場合
次の政権が関税を緩和すれば、輸入製品や原材料のコスト負担が軽減され、国際貿易が活発になる可能性があります。
日本の自動車、機械、電子部品などの輸出環境にも影響するでしょう。
ただし、アメリカ国内で進んでいる工場建設や設備投資が、すぐに海外へ戻るとは限りません。
企業は関税だけでなく、人件費、電力費、為替、輸送費、市場への近さなどを総合的に判断するためです。
シナリオ② アメリカの保護貿易政策が継続する場合
次期政権が国内製造業の保護や中国に対する技術規制を継続する可能性もあります。
その場合、日本企業や韓国企業は、引き続きアメリカ国内での生産や現地調達を重視することが考えられます。
国内の輸出産業にとっては、アメリカ向けの完成品輸出だけでなく、海外工場向けの設備や部品の供給が重要になる可能性があります。
シナリオ③ 世界的なAI投資が減速する場合
もう一つ注意すべきなのが、AI関連投資の変化です。
現在の韓国の半導体輸出と日本の半導体製造装置の輸出は、世界的なAI投資の拡大と深く関係しています。
仮にAIデータセンターへの設備投資が減速すれば、半導体や製造設備の需要に影響する可能性があります。
一方、AI投資が継続すれば、半導体、電力設備、冷却設備、建設資材など、幅広い産業で新たな需要が発生することも考えられます。
2029年以降の世界経済を見通すには、アメリカの政治だけでなく、世界の企業の設備投資と消費動向を確認する必要があります。
9.世界経済の変化は日本の物流業界にどう影響するのか?
ここからは、物流業界の視点で考えてみます。
日本では、製造業の海外展開が進み、国内の生産拠点や物流施設の役割も変化しています。
ただし、国内には食品、建設、製造業、卸売、小売、ECなど、幅広い輸送需要が存在します。
今後の問題は、貨物量が増えるか減るかだけではありません。
荷物がどの地域で、どの時間帯に、どのくらい発生するかという変化に対応できるかが重要になります。
① 国内の貨物輸送量が企業の売上増加と連動しにくくなる
日本企業が海外市場で売上を伸ばしても、その製品が海外で生産・販売されれば、日本国内での完成品輸送は発生しません。
一方、国内工場から海外工場へ輸出する部品や設備が増える場合もあります。
国内の物流需要を考える際には、企業の売上高ではなく、国内の出荷数量や拠点別の生産動向を確認することが重要になります。
② 大型物流倉庫が増えても、トラックの荷物が増えるとは限らない
日本では大型物流倉庫や自動化物流施設への投資が進められています。
しかし、新しい物流施設が増えることと、日本全体の輸送貨物量が増えることは同じではありません。
複数の倉庫を一つに集約したり、既存の配送網を効率化したりする場合には、物流施設への投資が増えても、貨物総量は大きく増えないことがあります。
また、自動化や在庫管理の高度化によって、トラックの運行回数や配送ルートが見直される場合もあります。
今後は、物流倉庫が増えたという情報だけでなく、その施設が新しい貨物需要を生み出すのか、既存の貨物の流れを変えるのかを見極める必要があります。
③ 帰り便・空車情報の活用が重要になる
貨物の発生する地域や時間帯が変われば、トラックの需給に偏りが生まれます。
例えば、大阪から東京へ商品を運んだトラックが、帰りの荷物を確保できなければ、空車で戻ることになります。
この空車走行にも燃料費、高速道路料金、人件費などが発生します。
帰り便や空車情報を活用し、輸送条件に合った荷物を確保できれば、運送会社の輸送効率向上につながります。
荷主にとっても、必要な輸送条件に合う運送会社を探す選択肢が広がります。
ただし、帰り便だからといって運賃を無理に安くすることが、必ずしも効率化につながるわけではありません。
重要なのは、適正な運賃を確保しながら、無駄な空車走行や待機時間を減らすことです。
④ 荷主と運送会社の直接的な情報共有が重要になる
これからの物流では、単にトラックを手配するだけでなく、輸送条件を正確に共有することが重要になります。
積込場所、納品場所、時間指定、車両条件、荷役作業、待機時間などの情報を事前に把握することで、手配の食い違いや無駄な待機を減らすことが期待できます。
さらに、荷主と実際に輸送する運送会社が、輸送条件や費用を把握しやすい仕組みが整えば、取引の透明性向上にもつながります。
物流の効率化とは、単純に運賃を安くすることではありません。
必要な輸送品質を確保しながら、無駄なコストを減らし、荷主と運送会社の双方が適正な利益を確保できる環境をつくることです。
10.2029年までに日本企業は何を見直すべきか?
トランプ政権の終了を待つだけでは、日本の経済構造が変わるわけではありません。
世界の産業競争が続く中で、日本企業には海外で稼ぐ力と、国内の産業基盤を維持・強化する力の両方が求められます。
製造業では、国内生産と海外生産の役割分担を見直し、国内の設備投資や研究開発、生産性向上を進めることが重要になります。
荷主企業では、出荷量や配送頻度の変化に合わせ、必要な輸送力を効率的に確保できる体制が求められます。
運送会社では、輸送案件を増やすだけでなく、帰り便の確保、空車率の改善、適正運賃の収受、車両稼働率の向上など、収益性を高める取り組みが重要になります。
また、燃料価格の変動やドライバー不足に対応するためにも、効率的な輸送計画と荷主・運送会社の連携が欠かせません。
これからの日本は、世界の経済成長が国内の貨物量増加に直接結び付くとは限らない時代を迎えています。
だからこそ、今ある貨物をどのように効率よく運び、無駄な輸送を減らすかという考え方が重要になるのです。
よくある質問(FAQ)
Q1.トランプ大統領の任期はいつ終わりますか?
現行のアメリカ憲法に基づく現在の任期は、2029年1月20日正午に終了します。次の大統領選挙は2028年11月7日に予定されています。
Q2.韓国は貿易黒字なのに、なぜ日本は貿易赤字なのですか?
韓国の2026年10月の貿易黒字は、AI向け半導体を中心とする輸出拡大が大きく寄与しています。一方、日本の2026年度上半期の貿易赤字には、原油などの輸入価格上昇が影響しています。両国は産業構造やエネルギーの輸入状況が異なり、比較している期間も異なります。
Q3.日本企業が海外で稼ぐと、日本国内の物流も増えますか?
必ずしも増えるわけではありません。海外で製造・販売する商品は、日本国内の完成品輸送を直接増やすものではありません。一方、海外工場向けの部品や設備の輸出は、国内で新たな物流需要を生む場合があります。
Q4.国内の貨物量が大きく増えない場合、運送会社はどうすればよいのでしょうか?
帰り便の活用、空車走行の削減、輸送ルートの見直し、適正運賃の確保などが重要です。単に輸送件数を増やすのではなく、車両1台当たりの収益性を高め、持続可能な輸送体制を整える必要があります。
まとめ|トランプ政権の終了より重要なのは、日本の産業と物流の未来をどう変えるか
2026年秋の経済統計を見ると、アメリカ、韓国、日本は異なる経済課題を抱えています。
アメリカでは物価高が国民生活に影響し、国内産業の保護と生活費負担の軽減をどのように両立するかが問われています。
韓国では半導体輸出が大きく伸び、AI関連需要が貿易黒字を支えていますが、特定産業への集中による課題もあります。
日本では輸出が増加しても、エネルギー価格などの影響で貿易赤字が発生しています。
また、日本企業の海外生産と海外投資が広がる中で、海外で得られる収益と国内の生産・物流需要の関係も変化しています。
2029年1月20日にトランプ政権の現在の任期が終了したとしても、こうした産業構造が直ちに変わるわけではありません。
今後の日本が取り組むべきことは、海外で稼ぐ力を維持しながら、国内の設備投資、雇用、製造業、物流基盤をどのように強化していくかという課題です。
そして物流業界では、貨物量の増加だけを成長の前提とするのではなく、既存の輸送需要をいかに効率よくつなぎ、適正な利益を確保するかという考え方が重要になります。
「荷物を増やすこと」だけでなく、「今ある荷物を、無駄なく、適正な条件で運ぶこと」。
世界経済が大きく変化する時代だからこそ、物流の基本的な価値を見直す必要があります。
丸共協同株式会社は、荷主様の輸送ニーズと運送会社様の輸送力をつなぎ、帰り便・帰り荷の活用や適切なトラック手配を通じて、物流の効率化と持続可能な輸送を考えてまいります。
参考資料・出典
1.米国政府「大統領就任式・大統領選挙制度」
https://www.usa.gov/inauguration
https://www.usa.gov/presidential-election-process
2.米国労働統計局「2026年9月消費者物価指数」(2026年10月14日)
https://www.bls.gov/news.release/archives/cpi_10142026.htm
3.Pew Research Center「米国民の経済認識・生活費に関する調査」(2026年10月8日)
https://www.pewresearch.org/politics/2026/10/08/cost-concerns-dominate-as-publics-economic-ratings-turn-more-negative/
4.ミシガン大学「2026年10月消費者心理調査」
https://www.sca.isr.umich.edu/
5.韓国産業通商部「2026年10月輸出入動向」(2026年11月1日)
https://www.motir.go.kr/kor/article/ATCL3f49a5a8c/172360/view
6.財務省「2026年度上半期貿易統計・確速値」(2026年10月29日)
https://www.customs.go.jp/toukei/shinbun/trade-st/2026/2026_415.pdf
7.経済産業省「第55回海外事業活動基本調査(2024年度実績)」(2026年5月29日公表)
https://www.meti.go.jp/statistics/tyo/kaigaizi/index.html
8.財務省「2026年8月国際収支状況」(2026年10月8日)
https://www.mof.go.jp/policy/international_policy/reference/balance_of_payments/preliminary/pg202608.htm
9.日本銀行「国際収支関連統計のFAQ・再投資収益の説明」
https://www.boj.or.jp/statistics/outline/exp/faqbpsm6.htm
注記:記事の実績値は2026年11月1日までに公表された資料に基づいています。米国の物価統計、韓国の月次貿易統計、日本の年度上半期貿易統計、海外生産比率はそれぞれ対象期間・集計方法が異なります。また、2029年以降の記述は条件付きの経済分析であり、将来の政策や経済動向を確定的に予測するものではありません。
