
輸送力不足34%から7%へ?物量11.6%減少と運賃が上がらない物流危機
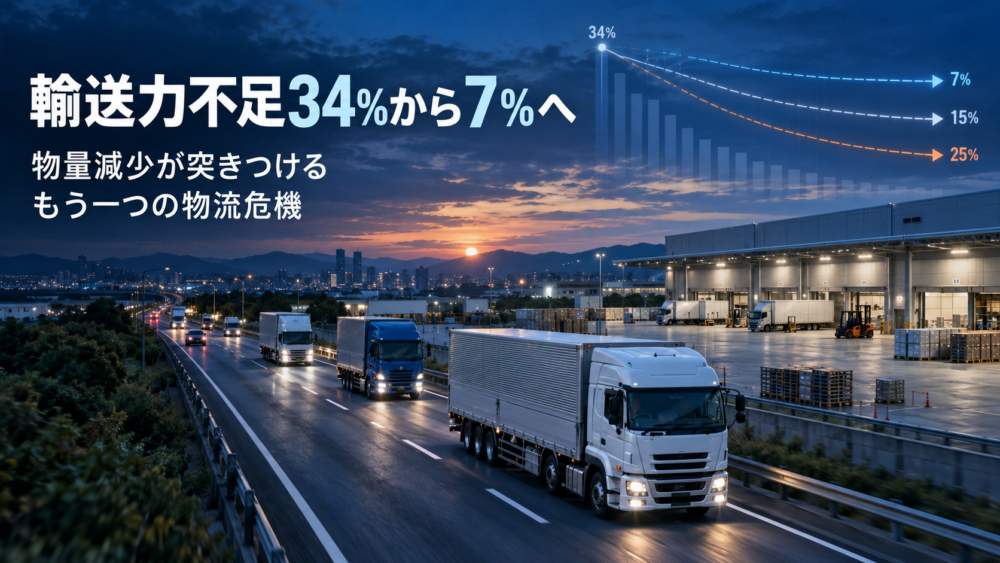
「輸送力不足34%から7%へ」は安心材料なのか
貨物量11.6%減少が突きつける「運賃が上がらない」もう一つの物流危機
丸共協同株式会社が考える、2030年に向けた物流効率化と会社基盤の強化
※本稿は、国土交通省、NX総合研究所などの公開資料をもとに、公表事実と丸共協同株式会社の考察を分けて記載しています。
冒頭要約
「2030年にはトラック輸送力が34%不足する」。
物流の2024年問題を語る際、この数字は長く大きな警告として使われてきました。
ところが、国土交通省が2026年に示した再検証では、今後何も施策を講じなかった場合の2030年度の輸送力不足は、**平均的な想定で約7%、2024年度の需要水準を前提とするケースで約15%、最大約25%**とされています。
「34%から7%まで改善した。それなら物流危機は遠のいたのではないか」
そう受け取るのは早計です。
国土交通省の資料には、当初想定されていた約34%の需給ギャップのうち約14%を官民の取り組みの成果などによって概ね克服した一方、**「輸送需要も約12%減少」**したことが明記されています。
トラック輸送の貨物量は、2019年度の28.4億トンから2024年度の25.1億トンへ減少しました。公表値から計算すると、減少率は約11.6%です。
つまり、一部は「運べる力が増えた」のではなく、**「運ぶ荷物そのものが減ったことで需給ギャップが縮小した」**と見る必要があります。
そして運送会社にとって、ここにはもう一つの問題があります。
物量が減れば、限られた荷物をめぐる競争が強まり、燃料費、人件費、車両価格、修繕費などが上昇していても、区間によっては必要な運賃改定が進まない可能性があります。
2030年問題は「トラックが足りない」という問題だけではありません。
これからは、輸送力不足、物量減少、そして運賃が十分に上がらないという三つの問題を同時に考える必要があります。
目次
-
「34%から7%」を単純な改善と見てはいけない
-
貨物量は2019年度から11.6%減少
-
2030年度には三つのシナリオがある
-
「約14%を克服」の意味
-
輸送力不足なのに運賃が上がらない理由
-
最新調査が示す運賃交渉の現実
-
物量11.6%減少を売上から考える
-
必要なのは値下げではなく物流効率化
-
運送会社の会社基盤を強くする
-
荷主企業にも物流を守る役割がある
-
不易流行で2030年を考える
-
よくある質問
-
まとめ
1.「34%から7%」を単純な改善と見てはいけない
約34.1%という数字のもとになったのは、NX総合研究所が示した試算です。
2024年の時間外労働規制などによって14.2%、さらに2030年に向けたドライバー不足によって19.5%の輸送能力が不足し、合計で34.1%、9.4億トン相当の輸送力不足になる可能性が示されました。
しかし、この数字は未来を確定した予言ではありません。
物流現場で十分な改善が行われなかった場合を想定した、警告的な試算です。
その後、日本は実際に2024年問題を通過しました。
荷待ち時間の削減、積載効率の向上、物流DX、モーダルシフト、荷主企業の行動変容などが進められ、同時に貨物需要や運転者数、労働時間について実績値も分かるようになりました。
その結果、2026年の再検証では複数のシナリオが示されました。
したがって、正確には、
「34%の危機が7%まで解消された」
のではなく、
「以前の前提による34%という試算から、2024年度までの実績を反映した新しい複数シナリオへ見直された」
と理解するのが適切です。
2.貨物量は2019年度から11.6%減少した
今回の再検証で特に注目したいのが、輸送需要そのものです。
| 項目 | トラック輸送の貨物量 |
|---|---|
| 2019年度 | 28.4億トン |
| 2024年度 | 25.1億トン |
| 減少量 | 3.3億トン |
| 減少率 | 約11.6% |
計算すると、
(28.4億トン-25.1億トン)÷28.4億トン×100=約11.6%
となります。
国土交通省は概数として「輸送需要も約12%減少」と表現しています。
これは非常に重要です。
運ぶ荷物が100あるところに運べる能力が80しかなければ、20不足します。しかし、運ぶ荷物自体が90に減れば、供給力が増えていなくても需給ギャップは小さく見えます。
一方、運送会社から見れば、物量の減少は売上機会そのものの減少です。
さらに、貨物重量が減ったからといって物流業務量まで同じ割合で減るとは限りません。
小口化、多頻度化、納品先の多地点化が進めば、輸送トン数が減っても、車両台数、運転時間、荷役回数、配車業務が同じ割合で減るとは限らないからです。
3.2030年度には「7%」だけではなく三つのシナリオがある
国土交通省は、2030年度の需給を一つの数字で予測していません。
| シナリオ | 需要量 | 供給量 | 輸送力不足 |
|---|---|---|---|
| 平均的な想定 | 24.3億トン | 22.6億トン | 約7%・1.7億トン |
| 2024年ベース | 25.1億トン | 21.3億トン | 約15%・3.8億トン |
| 2019年ベース | 28.4億トン | 21.3億トン | 最大約25%・7.2億トン |
したがって、見出しだけを見て「2030年問題は34%から7%まで改善した」と判断してはいけません。
しかも、約7%は全国の地域別不足率を平均した数字ではなく、平均的な条件を置いた一つのシナリオです。
物流は全国一律ではありません。
大阪から東京、九州から関西、地方から地方、2t・4t・10t、冷凍・冷蔵、鋼材、機械、パレット、緊急配送など、それぞれ需給が異なります。
全国全体では車両が存在していても、必要な日に、必要な場所で、必要な車種を手配できないことは十分に起こります。
4.「約14%を克服」の意味を正しく読む
国土交通省は、当初想定されていた2030年度の約34%のトラック輸送需給ギャップのうち、約14%について、2024年問題に対応する官民の取り組みの成果などにより概ね克服できたとしています。
これは物流政策の大きな成果です。
2024年4月を境に物流が突然止まるような事態を回避し、荷主企業を含めて物流効率化を考える流れが生まれたことも評価すべきです。
しかし、同じ資料には「輸送需要も約12%減少」と書かれています。
したがって、約14%すべてを「物流効率化によって新しく生み出された輸送能力」と考えることはできません。
物流政策が進んだことと、運送会社の経営環境が改善したことは同じではありません。
ここを分けて考える必要があります。
5.輸送力不足なのに「運賃が上がらない」ことは起こり得る
通常の市場であれば、供給が不足すれば価格は上がります。
それならトラック輸送力が不足すれば、運賃も自然に上がるように思えます。
しかし物流は、それほど単純ではありません。
運賃は全国で一つの価格ではなく、地域、輸送区間、車種、荷物、曜日、季節、契約関係などによって決まります。
ある区間では手配できる車両が見つからず、運賃が上昇する。その一方で、別の区間では物量が減り、限られた仕事を運送会社が取り合うため、運賃改定が進まない。
この二つが同時に起こる可能性があります。
特に固定費の大きいトラック運送業では、車両を動かさなければ売上になりません。
そのため、空車回送を避けたい、帰り荷を確保したい、稼働率を維持したいという事情から、採算が厳しい運賃でも受注する事業者が現れれば、地域全体の価格競争を強める可能性があります。
これが、物量減少時代に注意すべき**「もう一つの物流危機」**です。
6.2026年8月の最新調査でも、運賃問題は終わっていない
この問題を考えるうえで、非常に重要な新しいデータがあります。
国土交通省は2026年8月26日、「標準的運賃」に係る実態調査結果を公表しました。
調査によると、運賃交渉を行ったトラック事業者は約90%。そのうち荷主企業から一定の理解を得られた事業者は約78%で、全事業者ベースでは約70%でした。
一方、**2024年3月に告示された「標準的運賃」の8割以上を実勢運賃として収受できている事業者は約35%**にとどまっています。
これは重要な数字です。
運賃交渉そのものはかなり広がっています。しかし、「交渉した」ことと「必要な運賃を十分収受できた」ことは同じではありません。
2024年3月には「標準的運賃」の水準が平均約8%引き上げられ、燃料サーチャージ制度なども盛り込まれました。
それでも実際の市場では、適正運賃への移行はまだ途中にあると見るべきでしょう。
この最新調査は、本稿の「輸送力不足であっても、運賃が自動的に十分上がるわけではない」という問題意識を裏付ける重要な材料です。
7.物量が11.6%減ったとき、5%の運賃改定だけでは売上は戻らない
ここで単純化して考えてみます。
2019年度の輸送量と売上を100とします。
物量が11.6%減れば、数量は88.4です。そこで運賃を5%引き上げたとします。
88.4 × 1.05 = 92.82
つまり、運賃を5%上げても、単純計算では売上規模は以前の約92.8%です。まだ約7.2%足りません。
逆に、数量が88.4まで減った状態で売上100を維持するためには、
100 ÷ 88.4 ≒ 1.131
となり、約13.1%の単価上昇が必要になります。
もちろん、これは業界全体の実際の売上変化を表す数字ではありません。
輸送距離、運行回数、車種、積載率、荷役料金、高速道路料金などによって、実際の経営は変わります。
しかし、ここから分かることがあります。
物量が減少する局面では、少し運賃を上げただけでは経営が以前の状態に戻らない可能性があるということです。
しかも、人件費、車両費、修繕費、安全管理費などは、物量が11.6%減ったからといって11.6%下がるわけではありません。
8.必要なのは「値下げ」ではなく物流効率化
物量が減れば、「荷物が少なくなったのだから物流費も下げられるのではないか」と考えたくなるかもしれません。
しかし、それでは持続可能な物流にはなりません。
必要なのは、運送会社へ値下げを求めることではなく、物流に存在する無駄そのものを減らすことです。
荷待ち時間を減らす。積載効率を高める。発注を平準化する。荷主企業は帰り便を活用し、運送会社は帰り荷を確保しやすくする。空車回送を減らす。見積もり、配車依頼、車番連絡、必要書類、荷卸し報告などの情報をデジタルで共有する。
これは単なるコスト削減ではありません。
一台、一便、一時間から生み出せる価値を高めることが物流効率化です。
実際、2026年度から2030年度の総合物流施策大綱でも、荷待ち・荷役時間の短縮、積載効率の向上、新モーダルシフト、物流DXなどが重要施策として位置付けられています。
9.物量減少時代こそ、運送会社の「会社基盤」が重要になる
これからの運送会社に必要なのは、ただ仕事を増やすことではありません。
どの区間が利益を生んでいるのか。荷待ち時間はいくら発生しているのか。空車回送はどれだけあるのか。荷役や附帯作業の対価を収受できているのか。一社の荷主企業や一つの業種に依存しすぎていないか。協力会社とのネットワークは十分か。
こうした情報を経営に使う必要があります。
特に重要なのが、輸送原価を便別・区間別に把握することです。
燃料費だけではありません。
人件費、車両償却費、保険、修繕、高速道路料金、荷待ち、荷役、空車回送、安全管理などを含めて初めて、その仕事が本当に利益を生んでいるかが分かります。
そして効率化によって生まれた利益を、ドライバーの待遇、安全教育、車両整備、採用、次世代人材、デジタル化へ戻す。
ここまでつながって初めて、物流効率化は持続可能になります。
10.荷主企業にも「将来の輸送力を守る」という役割がある
2030年問題は、運送会社だけで解決できません。
荷主企業にとって最も重要なのは、今安く運んでくれる会社を探すことだけではありません。
将来も必要なときにトラックを手配できる取引環境をつくることです。
輸送予定をできるだけ早く共有する。荷物、重量、荷姿、積地、卸地、作業内容を正確に伝える。過度な時間指定を見直す。荷待ちを減らす。運賃と荷役・待機などの料金を分ける。燃料費や人件費などの原価変化について継続して協議する。
価格だけでなく、安全、品質、法令順守、対応力、継続性を含めて運送会社を選ぶことも重要です。
短期的に安い輸送を実現できても、運送会社が事業を継続できなければ、将来必要なときに車両が確保できません。
適正な運賃とは、単なる値上げではありません。
将来の輸送力を維持するための費用でもあります。
11.丸共協同株式会社が考える「不易流行」
物流には、変えてはいけないものと、変えなければならないものがあります。
丸共協同株式会社が大切にしている**不易流行(ふえきりゅうこう)**です。
不易は、安全を守ること、約束を守ること、荷主企業と運送会社の双方に誠実であること、人と人との信頼を大切にすることです。
流行は、時代に合わせて変えていくことです。
配車のデジタル化、見積もりの迅速化、書類共有、輸送データの蓄積、協力会社との新しいつながり方などが、これに当たります。
物量が増え続ける時代であれば、「仕事を増やす」という考え方でも成長できました。
しかし、人も物量も減る可能性がある時代には、それだけでは十分ではありません。
一件の輸送を確実につなぐ。一台の稼働率を高める。空車回送を減らす。適正な運賃を確保する。そして生まれた利益を人、安全、車両、未来へ戻す。
荷主企業だけが得をする取引でも、運送会社だけに負担を押しつける取引でも長続きしません。
荷主企業、運送会社、社会の「三方よし」に、その先の**「未来よし」**を加えて考える必要があります。
12.よくある質問
Q1.2030年度の輸送力不足は34%から7%まで改善したのですか?
単純にそうとはいえません。平均的な想定では約7%ですが、2024年度と同程度の需要が続く場合には約15%、2019年度水準の需要となる厳しいケースでは最大約25%の輸送力不足が想定されています。
Q2.物量が減っているのに、なぜ輸送力不足になるのですか?
需要も減りますが、ドライバー数や労働時間などによる供給力が、それ以上に減少する可能性があるためです。平均的な想定では、2024年度から2030年度に需要が3.1%減る一方、供給量は9.9%減る想定です。
Q3.輸送力が不足すれば運賃は自然に上がりますか?
必ずしも全国一律には上がりません。車両を確保しにくい区間では上昇する一方、物量が減少する地域や区間では受注競争が強まり、原価が上昇しても運賃改定が進みにくい可能性があります。
Q4.実際に運賃交渉は進んでいますか?
国土交通省が2026年8月26日に公表した調査では、約90%のトラック事業者が運賃交渉を実施しています。一方、「標準的運賃」の8割以上を収受できている事業者は約35%でした。交渉は進んでいますが、適正運賃の実現はまだ途上と考えられます。
Q5.荷主企業がトラックを手配しやすくするには何が必要ですか?
早い段階での輸送情報共有、正確な荷物情報、柔軟な集荷・納品条件、荷待ち削減、適正な運賃・料金の協議、継続的な運送会社との関係づくりが重要です。
Q6.物流効率化とは物流費を安くすることですか?
違います。荷待ち、空車回送、連絡の行き違い、重複作業などを減らし、限られた人、車両、時間から生み出す価値を高めることです。
13.まとめ――本当に警戒すべきなのは「荷物も人も減る物流」
2019年度から2024年度にかけて、トラック輸送の貨物量は28.4億トンから25.1億トンへ減少しました。
約11.6%の減少です。
一方、2030年度にはドライバー数や労働時間の減少などにより、平均的な想定でも約7%、条件によっては最大約25%の輸送力不足が生じる可能性があります。
つまり、日本の物流がこれから向き合うのは、「荷物が増えすぎて運べない」という危機だけではありません。
「荷物が減る。しかし、それ以上に運ぶ人と輸送力も減る。そして一部では価格競争によって必要な運賃を確保できない」
という、より複雑な問題です。
だからこそ、これから必要なのは安さだけを追う物流ではありません。
荷待ちを減らし、積載効率を高め、荷主企業の帰り便と運送会社の帰り荷をつなぎ、空車回送を減らし、トラック手配や配車情報を効率よく共有する。
そして、適正な運賃によって生み出された利益を、人、安全、車両、次世代へ再投資する。
物流効率化と会社基盤の強化を同時に進めること。
それが2030年に向けた本当の物流対策だと、丸共協同株式会社は考えています。
